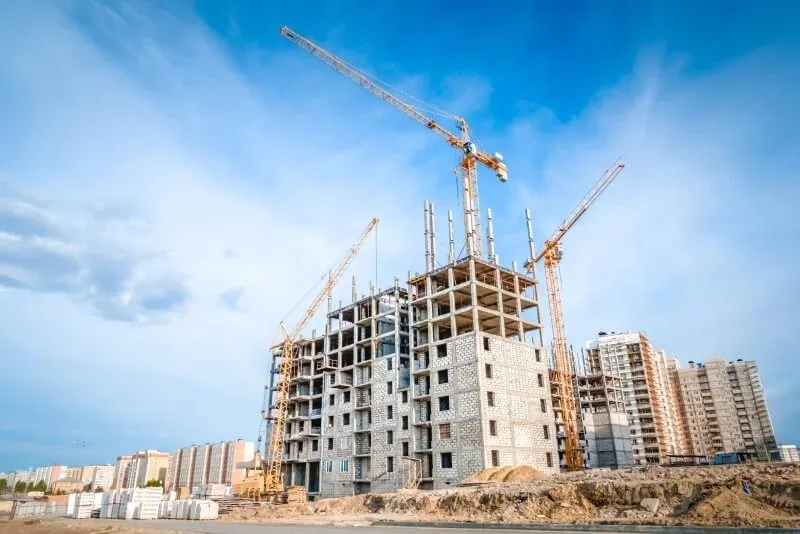
Obras urgentes, adequações exigidas pelo poder público e intervenções para preservar a estrutura podem levar condomínios a buscar crédito quando o caixa e o fundo de reserva não são suficientes. A alternativa permite iniciar o serviço sem concentrar todo o desembolso em um único momento, mas compromete receitas futuras e precisa ser avaliada junto com o orçamento dos moradores.
Karol Freitas, CEO da Gestart Condomínios, afirma que o recurso pode financiar obras, modernizações, equipamentos, adequações e projetos de valorização do patrimônio. A escolha depende da urgência, da situação financeira do condomínio e das opções disponíveis para pagar o serviço.
Reserva, cota extra ou empréstimo
Segundo Karol, três pontos devem orientar a decisão: a urgência da intervenção, a saúde financeira do condomínio e o impacto sobre os condôminos. Em emergências, o fundo de reserva costuma ser a primeira alternativa, desde que seu uso não deixe o prédio sem proteção para novos imprevistos.
A cota extra pode funcionar quando o valor é administrável e pode ser dividido em poucas parcelas. O empréstimo tende a ser considerado quando é preciso obter rapidamente uma quantia maior, seja para acelerar o trabalho, seja para negociar melhores condições com o fornecedor.
Para o síndico profissional Pablo Soares, o crédito deve ficar em segundo plano. Em obras previsíveis, como uma manutenção de fachada planejada com antecedência, a recomendação é começar a arrecadação antes, mesmo com uma taxa extraordinária menor. Assim, o condomínio pode formar parte ou todo o valor necessário e reduzir os juros.
“Deve ser evitado quando o condomínio tem tempo para se planejar”, afirma Soares. Em situações imediatas, como o desabamento de um muro sem reserva suficiente, a contratação pode se tornar necessária. A frequência dos empréstimos, na avaliação dele, também pode indicar falhas no planejamento e na formação de caixa.
Léo Mack, cofundador e diretor de operações da uCondo, aponta que uma reserva compatível com os riscos do empreendimento diminui a dependência de financiamento. Como referência, ele sugere avaliar recursos equivalentes a dois ou três meses dos custos fixos. Em um condomínio com despesas mensais de R$ 50 mil, isso representaria uma reserva entre R$ 100 mil a R$ 150 mil.
O cálculo, porém, varia conforme a idade do prédio, as condições da infraestrutura, o número de funcionários e a possibilidade de despesas trabalhistas futuras. Edifícios antigos podem exigir mais intervenções nas instalações elétricas e hidráulicas, nas fachadas e nos elevadores.
Como comparar as alternativas
Antes de escolher a origem do dinheiro, a administração deve simular os cenários. Mack cita uma obra de R$ 100 mil em um condomínio com 100 apartamentos e R$ 20 mil em caixa. Nesse caso, seria possível utilizar o saldo e complementar o restante, contratar crédito ou aprovar uma chamada de capital. Se todo o custo fosse dividido entre os moradores, a cobrança seria de R$ 1 mil por unidade.
A divisão do orçamento pelo número de apartamentos não é suficiente. A administração precisa avaliar se as famílias suportam a cobrança e se o caixa continuará atendendo funcionários, fornecedores, manutenção e contas de consumo. Uma taxa extraordinária elevada ou uma parcela incorporada ao orçamento pode aumentar os atrasos e diminuir a arrecadação prevista.
O histórico de inadimplência, o fluxo de caixa, a diferença entre receitas e despesas fixas, o saldo do fundo de reserva e o comportamento dos moradores em cobranças anteriores devem entrar na análise. Mack resume a preocupação: “A análise não deve considerar apenas se o condomínio consegue contratar o crédito, mas se conseguirá sustentar esse compromisso financeiro ao longo do tempo sem comprometer despesas essenciais”.
Um guia de crédito para condomínios elaborado pela plataforma SíndicoNet e pelo CondoConta orienta a administração a revisar o comportamento do caixa nos seis meses anteriores. Também recomenda projetar o efeito da nova prestação sobre a cota mensal. O material alerta que recorrer repetidamente a empréstimos para pagar despesas ordinárias pode esconder um orçamento desequilibrado. O crédito pode ajudar em uma queda temporária da arrecadação, mas não resolve sozinho a inadimplência crônica, que exige cobrança e revisão das despesas.
Cuidados na contratação
A comparação entre propostas deve considerar o Custo Efetivo Total, o CET, e não apenas a taxa de juros. Karol recomenda verificar juros, tarifas, tributos e outros encargos, além de prazo, carência, sistema de amortização, garantias e regras para quitar o saldo antes do fim do contrato.
Prazos maiores reduzem o valor de cada prestação, mas aumentam o total pago. A taxa prefixada facilita a previsão das despesas porque mantém conhecido o valor das parcelas. A decisão depende da capacidade financeira do condomínio e do conjunto de condições oferecidas.
As garantias também exigem atenção. Alguns contratos podem pedir a cessão de recebíveis, vinculando cotas futuras ao pagamento. A administração deve identificar qual receita ficará comprometida, por quanto tempo e o que ocorrerá em caso de atraso. A idoneidade do credor precisa ser verificada, especialmente diante de propostas com aprovação fácil ou condições muito abaixo das praticadas no mercado.
O contrato deve ser feito em nome do condomínio, nunca no nome pessoal do síndico. A proposta precisa ser apresentada em assembleia com finalidade, valor, prazo, CET, garantias e impacto sobre as cotas. O quórum deve seguir a natureza da obra, a convenção do condomínio e as regras legais, enquanto as decisões e condições aprovadas devem ser registradas em ata.
Depois da liberação dos recursos, os moradores devem acompanhar o saldo devedor, as parcelas pagas e restantes, o uso do dinheiro e os efeitos sobre o caixa. A prestação de contas periódica ajuda a identificar aumento da inadimplência ou dificuldade para manter as despesas regulares.
Ao antecipar o pagamento de uma obra, o crédito transforma um custo imediato em uma obrigação prolongada. A contratação depende de demonstrar a necessidade da intervenção, comparar as alternativas e comprovar que a dívida poderá ser paga sem comprometer o funcionamento do condomínio.